Un logiciel de comptabilité coûte le même montant chaque mois, qu’il soit utilisé une fois ou mille fois. Un appel à une API de modèle de langage, lui, coûte différemment selon le nombre de requêtes envoyées, ce qui déroute une direction financière habituée à raisonner en licences fixes plutôt qu’en consommation variable.
Cette différence de nature, plus qu’un problème de montant, explique la plupart des difficultés rencontrées lors de la présentation d’un budget d’agent IA à une direction non technique. Le chiffre en lui-même inquiète moins que son caractère imprévisible apparent.
Pourquoi un chiffre unique ne convainc jamais
Présenter un coût mensuel unique, calculé sur une moyenne de trafic observée, revient à masquer la variabilité réelle du poste de dépense. Dès que le trafic dépasse cette moyenne un mois donné, le montant réel dépasse le chiffre annoncé, ce qui érode la confiance dans les prévisions suivantes, même si l’écart reste modeste en valeur absolue.
Présenter une fourchette avec plusieurs scénarios
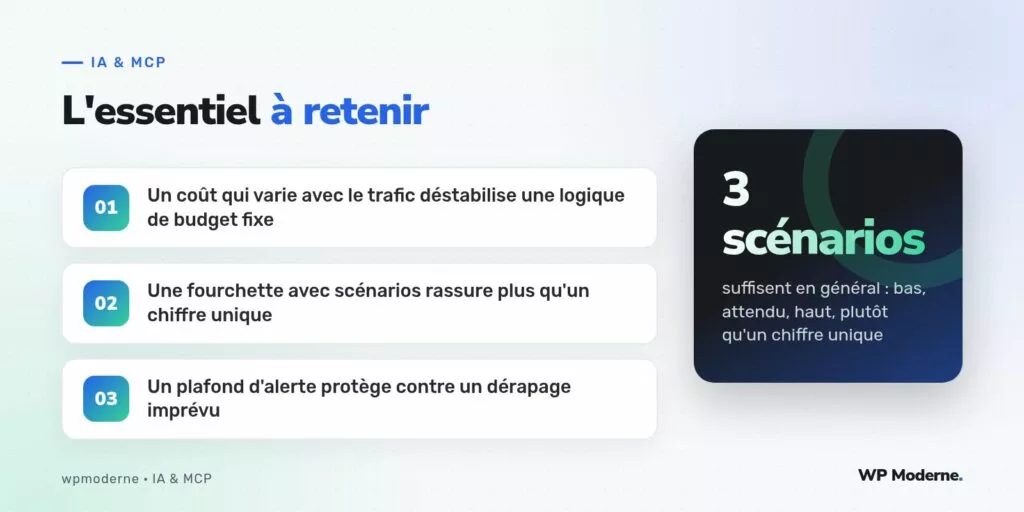
Trois scénarios, construits à partir de niveaux de trafic différents, donnent une image plus honnête et plus stable dans le temps que n’importe quel chiffre unique :
| Scénario | Requêtes mensuelles | Coût estimé |
|---|---|---|
| Bas | 2 000 | 18 € |
| Attendu | 8 000 | 72 € |
| Haut | 20 000 | 180 € |
Ce tableau, présenté avant même le premier mois d’exploitation, prépare la direction financière à une variation qui devient alors attendue plutôt que subie. Un dépassement ponctuel du scénario haut, s’il survient, reste alors cohérent avec ce qui avait été annoncé.
Fixer un plafond d’alerte technique
Au-delà de la présentation budgétaire, un plafond d’alerte technique protège contre un dérapage réel, indépendamment de toute présentation. Un compteur mensuel, comparé à un seuil défini, déclenche une notification avant que le montant ne devienne problématique :
function verifier_plafond_mensuel_ia(): void {
    $depense_mois = calculer_depense_ia_mois_courant();
    $plafond = (float) get_option( 'plafond_alerte_ia', 200.0 );

    if ( $depense_mois >= $plafond * 0.8 ) {
        wp_mail(
            get_option( 'admin_email' ),
            'Alerte budget IA : 80 % du plafond mensuel atteint',
            sprintf( 'Dépense actuelle : %.2f € sur un plafond de %.2f €.', $depense_mois, $plafond )
        );
    }
}
Différencier alerte et coupure automatique
Une alerte à 80 % du plafond laisse le temps d’agir avant d’atteindre la limite. Couper automatiquement l’accès à la fonctionnalité dès le plafond atteint reste une décision à peser séparément : elle protège le budget, mais peut interrompre un service en cours d’utilisation par un client, ce qui a ses propres conséquences à anticiper avec lui en amont.
Choisir le bon rythme de reporting
Un budget présenté une seule fois, au démarrage du projet, s’oublie vite dès que le premier mois d’exploitation s’écoule. Un point mensuel court, reprenant les trois mêmes scénarios et la dépense réellement constatée en regard, entretient la lisibilité du poste de dépense bien mieux qu’un rapport annuel unique, souvent trop tardif pour ajuster quoi que ce soit.
Ce rythme mensuel a aussi l’avantage de rendre visibles les tendances : un coût unitaire qui baisse progressivement, à mesure que les prompts se stabilisent et que le cache réduit les appels redondants, rassure davantage qu’une simple photographie isolée du mois en cours. À l’inverse, une dérive progressive se repère plus tôt dans un suivi régulier que dans un bilan annuel.
Relier la dépense à un indicateur métier
Un montant en euros, seul, reste abstrait pour une direction financière. Le relier à un indicateur métier compréhensible change la perception du chiffre :
- Coût par article traité plutôt que coût total mensuel brut
- Comparaison avec le coût d’une prestation humaine équivalente sur le même volume
- Évolution du coût unitaire dans le temps, à mesure que les prompts se stabilisent et se raccourcissent
Un coût variable présenté sans repère de comparaison reste un chiffre isolé ; relié à un volume d’activité, il devient un indicateur de gestion normal, au même titre qu’un autre poste variable de l’entreprise.
Ce qu’il faut retenir
Convaincre une direction financière du bien-fondé d’un coût variable passe moins par la précision du chiffre annoncé que par la structure de sa présentation : une fourchette de scénarios plutôt qu’un montant unique, un plafond d’alerte technique en complément, et un rapprochement systématique avec un indicateur métier compréhensible par tous.